Eine Wohngebäudeversicherung schützt ein Haus gegen die Gefahren, die im Versicherungsvertrag vereinbart sind. Bei Starkregen ist deshalb entscheidend, wie das Wasser in das Gebäude gelangt und ob neben den klassischen Gefahren auch Elementarschäden oder ein besonderer Starkregenschutz eingeschlossen sind. Ein vollgelaufener Keller ist nicht automatisch in jeder Wohngebäudeversicherung versichert.
Inhaltsverzeichnis
Was bedeutet Starkregen in der Wohngebäudeversicherung?
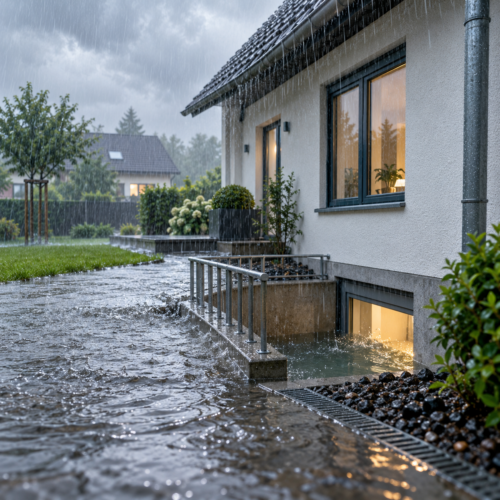
Bei Starkregen fallen innerhalb vergleichsweise kurzer Zeit große Niederschlagsmengen. Dadurch kann sich Wasser auf Grundstücken, Terrassen, Balkonen, in Lichtschächten oder vor Kellerzugängen sammeln und anschließend in ein Gebäude eindringen.
Versicherungsbedingungen können dabei zwischen klassischen Elementargefahren wie Überschwemmung und Rückstau sowie einem zusätzlichen Schutz für eindringendes Oberflächenwasser über Gebäudeteile unterscheiden. Diese Abgrenzung kann darüber entscheiden, ob ein konkreter Wasserschaden versichert ist.
Einzelne Versicherungsbedingungen definieren Starkregen zusätzlich anhand konkreter Niederschlagsmengen. Solche Grenzwerte sind jedoch vertragsabhängig und sollten nicht pauschal auf jede Wohngebäudeversicherung übertragen werden.
Wann zahlt die Wohngebäudeversicherung bei Starkregen?
Eine klassische Wohngebäudeversicherung kann unter anderem die Gefahren Feuer, Leitungswasser, Sturm und Hagel umfassen. Weitere Naturgefahren wie Überschwemmung und Rückstau werden dagegen als Elementargefahren behandelt und müssen je nach Vertrag zusätzlich eingeschlossen werden.
Darüber hinaus kann es einen zusätzlichen Versicherungsschutz für Starkregen beziehungsweise eindringendes Oberflächenwasser über Gebäudeteile geben. Dieser Schutz kann beispielsweise relevant werden, wenn Regenwasser über Kellerfenster, Lichtschächte, Türen, Garageneinfahrten, Terrassen oder Balkone in das Gebäude gelangt.
Entscheidend ist deshalb nicht allein die Feststellung, dass nach einem Unwetter Wasser im Haus steht. Für die Regulierung kommt es darauf an, woher das Wasser kam und welche Gefahr im Vertrag versichert wurde.
Starkregen ist nicht automatisch ein Leitungswasserschaden
Bei einem Wasserschaden wird häufig zunächst an den Leitungswasserschutz gedacht. Starkregen und Leitungswasser sind versicherungsrechtlich jedoch unterschiedliche Ursachen.
Regenwasser, das von außen über einen Lichtschacht, eine Tür oder ein Kellerfenster eindringt, wird nicht allein dadurch zu einem Leitungswasserschaden, dass anschließend Wasser im Keller steht. Leitungswasser einerseits und Überschwemmung, Rückstau sowie eindringendes Oberflächenwasser andererseits können in Versicherungsverträgen als unterschiedliche Gefahren behandelt werden.
Für Hauseigentümer ist diese Unterscheidung wichtig. Zwei äußerlich ähnliche Wasserschäden können aufgrund verschiedener Ursachen einem völlig unterschiedlichen Versicherungsschutz unterliegen.
Welche Rolle spielt die Elementarschadenversicherung?
Zu den typischen Elementargefahren gehören unter anderem Überschwemmung und Rückstau. Gerade bei starken Niederschlägen können beide Schadenbilder auftreten.
Bei Rückstau kann Wasser infolge von Witterungsniederschlägen bestimmungswidrig aus dem gebäudeeigenen Rohrsystem oder damit verbundenen Einrichtungen in das Gebäude eindringen.
Ein Elementarschutz ist deshalb für viele Starkregenschäden relevant. Er bedeutet jedoch nicht automatisch, dass jede Form von eindringendem Regenwasser versichert ist. Einige Vertragskonzepte sehen dafür einen zusätzlichen Starkregenbaustein vor.
Was bedeutet „eindringendes Oberflächenwasser über Gebäudeteile“?
Dieser Punkt ist für Starkregenschäden besonders wichtig.
Je nach Versicherungsvertrag kann ein gesondert vereinbarbarer Schutz für Oberflächenwasser bestehen, das infolge von Starkregen über bestimmte Gebäudeteile in das Haus eindringt. Dazu können unter anderem Türen, Schächte und Fenster im Keller, Erdgeschoss oder Souterrain sowie Garageneinfahrten, Garagentore, Terrassen, Balkone, Loggien, Flachdächer, Dachrinnen, Treppenabgänge und Lichtschächte gehören.
Ein typischer Fall wäre ein Lichtschacht, der sich während eines Starkregens mit Wasser füllt. Dringt dieses Wasser anschließend durch das Kellerfenster ein und beschädigt Wände oder Böden, kann ein entsprechender Starkregenschutz relevant sein.
Ob dieser Baustein in der eigenen Wohngebäudeversicherung enthalten ist, muss anhand des Versicherungsscheins und der Bedingungen geprüft werden.
Typische Starkregenschäden am Wohngebäude
Starkregen kann ein Gebäude auf unterschiedliche Weise treffen. Häufig sammelt sich das Wasser zunächst an tiefer gelegenen Stellen des Grundstücks.
So kann Regenwasser beispielsweise einen Lichtschacht oder Treppenabgang füllen und anschließend in den Keller eindringen. Auch vor Garageneinfahrten oder auf Terrassen kann sich Wasser ansammeln und durch Türen in das Gebäude gelangen.
Auch Balkone und Loggien können betroffen sein. Kann eine große Wassermenge nicht mehr ausreichend ablaufen, kann Regenwasser in das Gebäude eindringen.
Versicherungsrechtlich bleibt entscheidend, ob der konkrete Eintrittsweg und die Schadenursache vom Vertrag erfasst werden.
Was ist bei Rückstau zu beachten?
Starkregen kann Entwässerungs- und Rohrsysteme stark belasten.
Bei einem Rückstau gelangt das Wasser nicht unbedingt direkt von außen durch eine Tür oder ein Fenster in das Haus. Stattdessen kann es aus dem gebäudeeigenen Rohrsystem oder verbundenen Einrichtungen zurück in das Gebäude gedrückt werden.
Ob die Wohngebäudeversicherung diesen Schaden übernimmt, hängt unter anderem davon ab, ob Rückstau als Elementargefahr eingeschlossen ist und welche weiteren Voraussetzungen im Vertrag gelten.
Was ist bei Regenwasser ohne klassische Überschwemmung?
Eine wichtige Besonderheit besteht darin, dass Regenwasser in ein Gebäude eindringen kann, obwohl keine klassische Überschwemmung im Sinne der Elementarbedingungen vorliegt.
Das kann beispielsweise der Fall sein, wenn sich Wasser auf einer Terrasse, einem Balkon oder in einem Lichtschacht sammelt und anschließend in das Gebäude gelangt. In einzelnen Versicherungskonzepten wird hierfür ein zusätzlicher Starkregenschutz beziehungsweise Schutz gegen eindringendes Oberflächenwasser angeboten.
Gerade diese Fälle zeigen, warum die Aussage „Elementarschäden sind versichert“ allein nicht immer ausreicht. Es sollte konkret geprüft werden, ob auch Starkregenereignisse ohne klassische Überschwemmung vom Vertrag erfasst werden.
Kann eine Allgefahren-Deckung bei Regenwasser helfen?
Je nach Vertragsgestaltung kann außerdem eine Allgefahren-Deckung relevant sein.
Ein Beispiel ist ein Schaden, bei dem sich Regenwasser auf einem Balkon sammelt, nicht mehr richtig ablaufen kann und anschließend in das Gebäude eindringt. Solche Konstellationen können je nach Bedingungswerk über eine weitergehende Deckung erfasst werden.
Eine Allgefahren-Deckung bedeutet jedoch nicht automatisch, dass ausnahmslos jeder Wasserschaden versichert ist. Entscheidend bleiben die jeweiligen Ausschlüsse und der konkrete Vertragsumfang.
Worauf sollte man beim Versicherungsvergleich achten?
Bei der Auswahl einer Wohngebäudeversicherung sollte Starkregen nicht nur unter dem allgemeinen Begriff „Elementarschäden“ geprüft werden.
Wichtig ist, ob Überschwemmung und Rückstau eingeschlossen sind und ob zusätzlich Versicherungsschutz für eindringendes Oberflächenwasser besteht. Ebenso sollten Selbstbeteiligungen, Entschädigungsgrenzen und Ausschlüsse berücksichtigt werden.
Ein Versicherungsvergleich kann dabei helfen, unterschiedliche Vertragskonzepte miteinander zu vergleichen. Entscheidend sollte nicht allein der Beitrag sein, sondern insbesondere die Frage, welche Starkregen- und Elementarschäden tatsächlich versichert sind.
Was sollte man nach einem Starkregenschaden tun?
Nach einem Wasserschaden sollte zunächst verhindert werden, dass sich der Schaden weiter vergrößert, soweit dies gefahrlos möglich ist. Gleichzeitig sollte der Schaden möglichst umfassend dokumentiert werden.
Hilfreich sind Fotos von den betroffenen Räumen und Gebäudeteilen. Wichtig ist außerdem, den Weg des Wassers möglichst genau festzuhalten: Kam es durch ein Kellerfenster, einen Lichtschacht, über eine Terrasse, durch die Garage oder aus dem Rohrsystem?
Gerade diese Information kann später entscheidend dafür sein, welcher Versicherungsbaustein für den Schaden zuständig ist.
Fazit: Bei Starkregen entscheidet die Ursache des Wasserschadens
Ein Wasserschaden nach Starkregen ist nicht automatisch in jeder Wohngebäudeversicherung versichert. Entscheidend ist, ob der konkrete Schaden beispielsweise als Überschwemmung, Rückstau, eindringendes Oberflächenwasser oder über einen anderen vereinbarten Baustein abgesichert ist.
Besonders wichtig ist die Abgrenzung zum Leitungswasserschutz. Dass Wasser im Keller steht, sagt noch nichts darüber aus, welche versicherte Gefahr den Schaden ausgelöst hat.
Wer den eigenen Schutz überprüfen möchte, findet weitere Informationen auf unserer Seite zur Wohngebäudeversicherung. Ein Versicherungsvergleich kann zusätzlich dabei helfen, Unterschiede beim Schutz gegen Starkregen, Elementarschäden und weitere Naturgefahren zu erkennen.