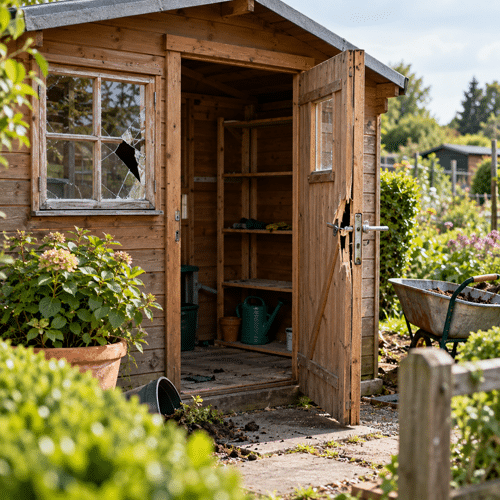
Eine aufgebrochene Tür, ein beschädigtes Fenster und fehlende Gartengeräte: Ein Einbruch in die Gartenlaube ist nicht nur ärgerlich, sondern kann schnell zu erheblichen Kosten führen. Eine Kleingartenversicherung kann sowohl gestohlene versicherte Gegenstände als auch bestimmte Schäden an der Laube absichern. Entscheidend ist jedoch, welche Sachen versichert sind, welche Versicherungssummen vereinbart wurden und ob tatsächlich ein versicherter Einbruchdiebstahl vorliegt.
Inhaltsverzeichnis
Was kann nach einem Einbruch in die Gartenlaube versichert sein?
Bei einer Kleingartenversicherung können grundsätzlich unterschiedliche Bereiche betroffen sein. Zum einen geht es um den Inhalt der Gartenlaube, zum anderen um die Schäden, die Einbrecher beim Eindringen an der Laube verursachen.
Je nach Vertrag kann sich der Einbruchdiebstahl-Versicherungsschutz auf den Inhalt von Lauben, Schuppen und Gerätehäusern beziehen. Darüber hinaus können Beschädigungen oder Zerstörungen an versicherten Baulichkeiten sowie an beweglichen Inhaltsgegenständen infolge eines Einbruchs oder Einbruchsversuchs erfasst sein.
Damit können nach einem Einbruch mehrere Schadenpositionen gleichzeitig entstehen: gestohlene Gegenstände, eine aufgebrochene Tür, ein beschädigtes Fenster und möglicherweise zusätzliche Vandalismusschäden.
Welche Gegenstände in der Gartenlaube können ersetzt werden?
Zum versicherten Inhalt können insbesondere Geräte und Werkzeuge gehören, die zur Bewirtschaftung des Kleingartens benötigt werden. Dazu zählen beispielsweise Gartengeräte und Arbeitsgeräte, die üblicherweise in der Gartenlaube oder im Geräteschuppen aufbewahrt werden.
Auch Sachen für einen vorübergehenden Aufenthalt oder eine zeitweilige Übernachtung können innerhalb der jeweiligen Versicherungsbedingungen berücksichtigt werden. Entscheidend ist immer, welche Gegenstände im konkreten Vertrag als versicherter Inhalt definiert sind.
Ein typischer Schadenfall wäre beispielsweise ein Einbruch, bei dem neben Einrichtungsgegenständen ein Elektrorasenmäher oder eine Heckenschere gestohlen werden. Solche zur Gartenbewirtschaftung bestimmten Geräte können je nach Vertrag zum versicherten Inhalt gehören.
Wer zahlt die beschädigte Tür oder das aufgebrochene Fenster?
Einbrecher verursachen häufig einen höheren Schaden an der Laube als durch die eigentliche Beute.
Wird beispielsweise die Eingangstür aufgebrochen oder ein Gebäudeteil beim Einbruchsversuch beschädigt, kann dafür ein eigener Versicherungsschutz bestehen. Viele Vertragskonzepte unterscheiden ausdrücklich zwischen der Versicherung des Inhalts und der Gebäudebeschädigung nach einem Einbruch beziehungsweise Einbruchsversuch.
Das ist wichtig, weil eine Versicherungssumme für den Inhalt nicht automatisch bedeutet, dass Gebäudeschäden in derselben Höhe abgesichert sind. Für beschädigte Bauteile können eigene Entschädigungsgrenzen gelten.
Wer eine Gartenlaube mit höherem Wert besitzt, sollte deshalb nicht nur auf die Versicherungssumme für Gartengeräte und Einrichtung achten, sondern auch prüfen, wie hoch Gebäudeschäden nach einem Einbruch abgesichert sind.
Zahlt die Kleingartenversicherung auch bei Vandalismus?
Bei einem Einbruch bleibt es nicht immer beim Diebstahl. Täter können Schränke zerstören, Türen beschädigen oder die Einrichtung der Gartenlaube verwüsten.
Vandalismusschäden können innerhalb einer Kleingartenversicherung mitversichert sein, wenn sie als Folge eines Einbruchdiebstahls oder eines Einbruchdiebstahlversuchs entstehen. Entscheidend ist deshalb der Zusammenhang mit dem versicherten Schadenereignis.
Nicht jede mutwillige Beschädigung auf einem Kleingartengrundstück muss automatisch denselben Versicherungsschutz auslösen. Die genaue Abgrenzung ergibt sich aus den vereinbarten Versicherungsbedingungen.
Einbruchdiebstahl und einfacher Diebstahl sind nicht dasselbe
Besondere Aufmerksamkeit ist bei Gegenständen erforderlich, die außerhalb der verschlossenen Gartenlaube stehen.
Gartenmöbel im Freien können versicherungsrechtlich anders behandelt werden als Gegenstände, die aus einer aufgebrochenen Laube gestohlen werden. Auch Solaranlagen auf dem Kleingartengrundstück können einen gesonderten Versicherungsschutz benötigen.
Ein gestohlener Gegenstand aus einer aufgebrochenen Gartenlaube ist deshalb nicht automatisch mit einem Gegenstand gleichzusetzen, der offen im Garten stand und verschwunden ist.
Vor allem Gartenmöbel, Solartechnik oder andere dauerhaft außerhalb der Laube befindliche Sachen sollten deshalb im Vertrag gesondert geprüft werden.
Was gilt für große Gartengeräte außerhalb der Laube?
Manche Gegenstände zur Gartenbewirtschaftung sind so groß, dass sie nicht sinnvoll in einer Gartenlaube oder einem Geräteschuppen untergebracht werden können.
Je nach Versicherungsbedingungen können solche Sachen ebenfalls versichert sein, wenn sie sich innerhalb des umzäunten Kleingartengrundstücks befinden und ausreichend gesichert sind. Dabei kann verlangt werden, dass sie so befestigt oder angeschlossen sind, dass sie nicht ohne Weiteres entfernt werden können.
Das zeigt, wie wichtig die konkrete Aufbewahrung ist. Nicht nur der Wert eines Gegenstands entscheidet über die Leistung, sondern gegebenenfalls auch, wo und wie er gesichert wurde.
Welche Sachen sind möglicherweise nicht versichert?
Eine Kleingartenversicherung ist keine vollständige Hausratversicherung für alles, was vorübergehend in die Gartenlaube gebracht wird.
Je nach Bedingungswerk können beispielsweise Hausratgegenstände ausgeschlossen sein, die nur vorübergehend aus der Wohnung in die Laube gebracht werden. Auch fremdes Eigentum kann vom Versicherungsschutz ausgeschlossen sein.
Darüber hinaus können bestimmte Gegenstandsgruppen wie Bargeld, Wertpapiere, Schmuck, Kunstgegenstände, Foto- und optische Geräte oder andere Wertsachen ausgeschlossen oder nur eingeschränkt versichert sein.
Wer hochwertige Gegenstände dauerhaft in einer Gartenlaube lagert, sollte deshalb vorher prüfen, ob diese überhaupt unter die versicherten Sachen fallen.
Reicht die Versicherungssumme für den Inhalt?
Auch wenn der Einbruch grundsätzlich versichert ist, kann die Höhe der Entschädigung begrenzt sein.
Für den Inhalt der Gebäude und für Gebäudeschäden nach einem Einbruch können unterschiedliche Versicherungssummen oder Entschädigungsgrenzen gelten. Je nach Vertrag besteht außerdem die Möglichkeit, Versicherungssummen durch zusätzliche Vereinbarungen zu erhöhen.
Bei einer gut ausgestatteten Gartenlaube kann sich der Wert von Rasenmäher, Heckenschere, Werkzeugen, Möbeln und weiterer Ausstattung schnell summieren.
Es ist deshalb sinnvoll, gelegentlich zu überschlagen, welchen Wiederbeschaffungswert der versicherte Inhalt tatsächlich hat. So lässt sich überprüfen, ob die vereinbarte Versicherungssumme noch zum vorhandenen Bestand passt.
Was sollte man nach einem Einbruch tun?
Nach einem Einbruch sollten zunächst keine unnötigen Veränderungen am Schadenort vorgenommen werden. Beschädigungen an Türen, Fenstern und Einrichtung sowie fehlende Gegenstände sollten möglichst genau dokumentiert werden.
Hilfreich sind Fotos vom Schaden, eine Liste der gestohlenen Gegenstände sowie vorhandene Rechnungen oder andere Nachweise. Der Einbruch sollte außerdem zeitnah dem Versicherer gemeldet werden.
Bei gestohlenen Gartengeräten kann es sinnvoll sein, bereits vor einem Schaden Rechnungen, Kaufbelege, Fotos oder Gerätenummern aufzubewahren. Dadurch lässt sich später leichter nachvollziehen, welche Sachen vorhanden waren und welchen Wert sie hatten.
Wie lässt sich der Versicherungsschutz vor einem Einbruch prüfen?
Vor allem bei älteren Versicherungsverträgen lohnt sich ein Blick auf die aktuellen Werte im Kleingarten.
Entscheidend ist nicht nur, ob Einbruchdiebstahl grundsätzlich eingeschlossen ist. Ebenso wichtig sind der Umfang der versicherten Sachen, die Versicherungssumme für den Inhalt, der Schutz für Gebäudebeschädigungen und mögliche Zusatzbausteine für Gegenstände im Freien.
Ein Versicherungsvergleich kann dabei helfen, unterschiedliche Leistungsumfänge und Versicherungssummen gegenüberzustellen.
Ausführliche Informationen zum Schutz von Gartenlaube, Inventar und weiteren Bestandteilen eines Kleingartens finden Sie auf unserer Seite zur Kleingartenversicherung.
Fazit: Bei einem Einbruch können mehrere Schäden gleichzeitig entstehen
Nach einem Einbruch in eine Gartenlaube geht es häufig nicht nur um gestohlene Gartengeräte. Beschädigte Türen, zerstörte Einrichtung und Vandalismusschäden können die Gesamtkosten deutlich erhöhen.
Eine Kleingartenversicherung kann diese Risiken absichern. Welche Entschädigung tatsächlich geleistet wird, hängt jedoch von den versicherten Sachen, den vereinbarten Versicherungssummen und den konkreten Versicherungsbedingungen ab.
Besonders wichtig ist die Unterscheidung zwischen Einbruchdiebstahl und einfachem Diebstahl sowie zwischen dem Inhalt der Laube und Schäden am Gebäude. Wer seinen Versicherungsschutz regelmäßig an den tatsächlichen Wert von Gartenlaube und Ausstattung anpasst, reduziert das Risiko, nach einem Einbruch auf einem Teil der Kosten sitzen zu bleiben.