Ein geplatztes Rohr, eine undichte Wasserleitung oder austretendes Wasser aus einer technischen Anlage kann schnell erhebliche Schäden am Gebäude verursachen. Eine Wohngebäudeversicherung kann solche Leitungswasserschäden übernehmen. Entscheidend ist jedoch, woher das Wasser stammt, welche Gebäudeteile betroffen sind und welcher Versicherungsumfang vereinbart wurde.
Inhaltsverzeichnis
Wann liegt ein versicherter Leitungswasserschaden vor?
Leitungswasser gehört zu den klassischen versicherbaren Gefahren einer Wohngebäudeversicherung. Versichert werden können Schäden am Gebäude, an Gebäudebestandteilen und weiteren versicherten Sachen, wenn die Voraussetzungen des jeweiligen Vertrags erfüllt sind.
Bei einem Nässeschaden ist besonders wichtig, dass Wasser bestimmungswidrig austritt. Es gelangt also an eine Stelle, an der es sich normalerweise nicht befinden sollte.
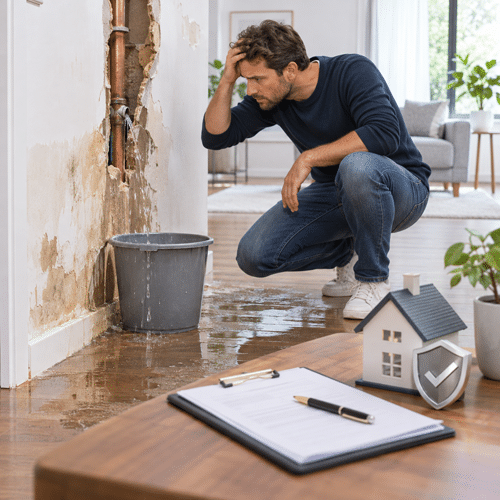
Ein typisches Beispiel ist ein Rohrbruch in einer Wand. Das austretende Wasser durchfeuchtet anschließend Mauerwerk, Estrich oder andere Gebäudebestandteile.
Dabei muss zwischen dem eigentlichen Rohrschaden und den durch das ausgetretene Wasser verursachten Folgeschäden unterschieden werden.
Rohrbruch und Nässeschaden sind nicht dasselbe
Bei einem Leitungswasserschaden können zwei unterschiedliche Schadenarten zusammenkommen.
Zum einen kann das Rohr selbst beschädigt sein. Zum anderen kann das austretende Wasser weitere Gebäudeteile beschädigen.
Ein Rohr platzt beispielsweise hinter einer Badezimmerwand. Die Reparatur betrifft dann zunächst die gebrochene Leitung. Durch das austretende Wasser können zusätzlich Wand, Boden und angrenzende Räume durchfeuchtet werden.
Ob sowohl der Bruchschaden am Rohr als auch sämtliche Folgeschäden übernommen werden, richtet sich nach den Versicherungsbedingungen.
Gerade bei Leitungen außerhalb des Gebäudes oder bei bestimmten technischen Anlagen können zusätzliche Voraussetzungen und Entschädigungsgrenzen gelten.
Welche Rohrbrüche innerhalb des Gebäudes können versichert sein?
Versicherungsbedingungen können unter anderem Schutz für frostbedingte und sonstige Bruchschäden an bestimmten Rohren innerhalb von Gebäuden vorsehen.
Je nach Vertragsumfang können darüber hinaus beispielsweise Rohre von Regenwassernutzungsanlagen, Regenrohre, Lüftungsanlagen oder Fäkalien- und Kläranlagen einbezogen sein.
Auch Bruchschäden an Armaturen und Sanitäreinrichtungen können in erweiterten Deckungen berücksichtigt werden. Dazu können beispielsweise Wasserhähne, Absperrhähne, Ventile, Wassermesser, Waschbecken oder Toiletten gehören.
Eine wichtige Grenze kann bei Schäden durch Verschleiß oder Abnutzung bestehen. Ein altersbedingt verschlissenes Bauteil ist deshalb nicht automatisch mit einem plötzlich eintretenden versicherten Rohrbruch gleichzusetzen.
Was gilt für Rohre außerhalb des Gebäudes?
Ein häufiger Streitpunkt bei Leitungswasserschäden sind Leitungen außerhalb des Hauses.
Je nach Versicherungsvertrag können auch dort Bruchschäden versichert sein. Dazu können beispielsweise Zuleitungsrohre der Wasserversorgung sowie Rohre von Heizungs- und Klimaanlagen, Anlagen erneuerbarer Energien, Schwimmbecken oder Regenwassernutzungsanlagen gehören.
Wichtig ist regelmäßig, dass der Versicherungsnehmer für diese Leitungen die Gefahr beziehungsweise die Verantwortung trägt.
Der Umfang unterscheidet sich jedoch deutlich zwischen verschiedenen Vertragsvarianten. Deshalb sollte bei einer Wohngebäudeversicherung ausdrücklich geprüft werden, wie weit der Schutz für Leitungen außerhalb des Gebäudes reicht.
Sind Ableitungsrohre mitversichert?
Ableitungsrohre verdienen besondere Aufmerksamkeit.
Sie transportieren Abwasser vom Gebäude weg und können sich teilweise außerhalb des Hauses oder sogar außerhalb des eigentlichen Versicherungsgrundstücks befinden.
Je nach Vertrag können bestimmte Bruchschäden an Ableitungsrohren versichert sein. Voraussetzungen können beispielsweise sein, dass die Leitungen der Entsorgung des versicherten Gebäudes dienen, der Versicherungsnehmer dafür verantwortlich ist und kein Versorgungsunternehmen oder sonstiger Dritter die Reparatur übernehmen muss.
Je nach Vertragsumfang können hierbei Entschädigungsgrenzen gelten. Teilweise kann auch das Alter des Gebäudes oder eine nachgewiesene Dichtheitsprüfung Einfluss auf den Umfang der Leistung haben.
Gerade bei älteren Immobilien ist es deshalb sinnvoll, diesen Punkt beim Versicherungsvergleich besonders zu beachten.
Welche weiteren Wasseraustritte können versichert sein?
Moderne Gebäude verfügen über immer mehr wasserführende Anlagen.
Der Versicherungsschutz muss sich je nach Vertragsumfang nicht ausschließlich auf klassische Wasserleitungen beschränken.
Als mögliche Quellen eines versicherten bestimmungswidrigen Wasseraustritts kommen beispielsweise Schwimmbecken und Whirlpools, Zierbrunnen und Wassersäulen, Regenwassernutzungsanlagen und Zisternen, Regenrohre, Lüftungsanlagen sowie bestimmte Fäkalien- oder Kläranlagen infrage.
Ob eine bestimmte Anlage tatsächlich versichert ist, muss immer anhand des konkreten Vertrags geprüft werden.
Was gilt für Wärmepumpe, Solarthermie und andere Haustechnik?
Auch moderne Energie- und Heizsysteme können wasserführende Leitungen enthalten.
Je nach Deckungsumfang können beispielsweise Rohre von Solarthermie-, Geothermie- und Wärmepumpenanlagen sowie weitere Anlagen der erneuerbaren Energien einbezogen sein.
Für Hauseigentümer mit moderner Gebäudetechnik ist deshalb wichtig, nicht nur nach dem allgemeinen Begriff „Leitungswasser“ zu fragen.
Entscheidend ist, ob die vorhandenen technischen Anlagen und deren Rohrsysteme tatsächlich vom Versicherungsschutz umfasst werden.
Ist Regenwasser ein Leitungswasserschaden?
Nein, Regenwasser sollte nicht automatisch mit Leitungswasser gleichgesetzt werden.
Versicherungsverträge können zwischen Leitungswasser und Naturgefahren beziehungsweise Witterungsniederschlägen unterscheiden. Wasser, das beispielsweise durch Starkregen, Überschwemmung oder Rückstau in das Gebäude gelangt, kann deshalb einem anderen Versicherungsbereich zugeordnet werden.
Das ist für die Schadenregulierung wichtig.
Ein Keller kann sowohl nach einem Rohrbruch als auch nach Starkregen voller Wasser stehen. Obwohl das Schadenbild ähnlich aussieht, kann versicherungsrechtlich eine völlig andere Ursache vorliegen.
Entscheidend ist deshalb immer: Woher kam das Wasser?
Was übernimmt die Wohngebäudeversicherung nach einem Rohrbruch?
Ist der Schaden versichert, können zunächst die unmittelbar beschädigten Gebäudebestandteile relevant sein.
Je nach Vertrag können darüber hinaus weitere notwendige Kosten übernommen werden. Dazu gehören beispielsweise Aufwendungen zur Schadenabwendung und Schadenminderung.
In umfangreicheren Deckungen können außerdem Leistungen wie die Beseitigung bestimmter Rohrverstopfungen oder Leckortungskosten vorgesehen sein, wenn ein Rohrbruch vermutet wird.
Auch hier gilt: Solche Zusatzleistungen gehören nicht automatisch zu jeder Wohngebäudeversicherung.
Was ist mit Mietausfall nach einem Leitungswasserschaden?
Ein größerer Wasserschaden kann dazu führen, dass Teile des Gebäudes vorübergehend nicht genutzt werden können.
Bei vermieteten Immobilien kann dadurch ein Mietausfall entstehen. Bei selbst genutzten Gebäuden kann entsprechend ein Mietwert relevant sein.
Je nach Vertrag kann versicherter Mietausfall beziehungsweise Mietwert für eine vereinbarte Haftzeit ersetzt werden.
Ob und in welcher Höhe diese Leistung besteht, richtet sich nach dem abgeschlossenen Vertrag.
Wann kann die Versicherung die Leistung begrenzen?
Nicht jeder Schaden an einer Wasserinstallation ist automatisch ein versicherter Leitungswasserschaden.
Besonders wichtig ist die Abgrenzung zu Abnutzung und Verschleiß. Bei bestimmten Armaturen und Sanitäreinrichtungen können Bruchschäden ausgeschlossen sein, die auf Verschleiß oder Abnutzung zurückzuführen sind.
Darüber hinaus können für einzelne Rohrarten, Anlagen oder Zusatzleistungen Entschädigungsgrenzen beziehungsweise Selbstbeteiligungen gelten.
Auch eine mögliche Unterversicherung kann Einfluss auf die Entschädigung haben. Eine zu niedrig gemeldete Wohn- und Nutzfläche kann je nach Vertragsbedingungen beispielsweise zu einer anteiligen Kürzung führen.
Deshalb sollte der Versicherungsvertrag regelmäßig an bauliche Veränderungen und die tatsächlichen Gebäudedaten angepasst werden.
Was sollte man nach einem Leitungswasserschaden tun?
Nach einem Wasserschaden sollte zunächst versucht werden, den Schaden zu begrenzen, soweit dies ohne eigene Gefährdung möglich ist.
Dazu kann beispielsweise gehören, die Wasserzufuhr abzustellen und weitere betroffene Gebäudebereiche vor eindringendem Wasser zu schützen.
Der Schaden sollte anschließend dokumentiert und dem Versicherer innerhalb der vertraglich vorgesehenen Frist gemeldet werden.
Versicherungsnehmer müssen regelmäßig nach Möglichkeit für die Schadenabwendung und Schadenminderung sorgen, den Versicherer informieren und ihn bei der Schadenfeststellung unterstützen.
Fotos der Schadenstelle und eine Dokumentation des vermuteten Austrittsortes können dabei hilfreich sein.
Beschädigte Leitungen oder Bauteile sollten zudem nicht vorschnell entsorgt werden, wenn sie für die Schadenprüfung noch benötigt werden könnten.
Worauf sollte man beim Versicherungsvergleich achten?
Beim Vergleich einer Wohngebäudeversicherung sollte die Gefahr Leitungswasser nicht nur mit „versichert“ oder „nicht versichert“ bewertet werden.
Interessant ist vor allem, wie weit der Versicherungsschutz tatsächlich reicht.
Geprüft werden sollten insbesondere Rohrbrüche innerhalb und außerhalb des Gebäudes, Ableitungsrohre, wasserführende Anlagen der Haustechnik, mögliche Entschädigungsgrenzen, Selbstbeteiligungen sowie zusätzliche Kostenleistungen.
Ein Versicherungsvergleich kann dabei helfen, Unterschiede zwischen verschiedenen Leistungsumfängen zu erkennen.
Weitere Informationen zu den versicherten Gefahren und möglichen Zusatzleistungen finden Sie auf unserer Seite zur Wohngebäudeversicherung.
Fazit: Bei Leitungswasserschäden entscheidet der konkrete Vertragsumfang
Ein Leitungswasserschaden gehört zu den zentralen Risiken einer Wohngebäudeversicherung. Trotzdem ist nicht jeder Wasserschaden automatisch versichert.
Entscheidend sind die Ursache des Wasseraustritts, die betroffene Leitung beziehungsweise Anlage und der vereinbarte Versicherungsumfang.
Besondere Aufmerksamkeit verdienen Leitungen außerhalb des Gebäudes, Ableitungsrohre sowie moderne technische Anlagen wie Wärmepumpen oder Regenwassernutzungsanlagen.
Wer seinen Vertrag prüft, sollte deshalb nicht nur darauf achten, ob „Leitungswasser“ grundsätzlich versichert ist. Wichtig ist vor allem, welche Rohre, Anlagen, Folgeschäden und zusätzlichen Kosten tatsächlich vom Versicherungsschutz umfasst werden.