Eine klassische Wohngebäudeversicherung schützt das versicherte Gebäude in erster Linie gegen vertraglich vereinbarte Gefahren wie Feuer, Leitungswasser, Sturm und Hagel. Je nach Vertrag können weitere Risiken, beispielsweise Elementarschäden, hinzukommen. Eine Allgefahren-Deckung erweitert dieses Prinzip und kann auch unvorhergesehene Beschädigungen oder Zerstörungen erfassen, sofern der konkrete Schaden nicht ausdrücklich ausgeschlossen ist.
Inhaltsverzeichnis
Was bedeutet Allgefahren-Deckung bei der Wohngebäudeversicherung?
Bei einer klassischen Wohngebäudeversicherung kommt es darauf an, ob die Ursache eines Schadens zu den vereinbarten versicherten Gefahren gehört. Die Allgefahren-Deckung verfolgt dagegen ein breiteres Deckungsprinzip.
Vereinfacht gesagt steht nicht nur eine Liste bestimmter Schadenursachen im Vordergrund. Entscheidend ist vielmehr, ob ein unvorhergesehenes Ereignis eine versicherte Sache beschädigt oder zerstört hat und ob für dieses Ereignis ein vertraglicher Ausschluss greift.
Merksatz: Eine Allgefahren-Deckung erweitert die Wohngebäudeversicherung um unvorhergesehene Schadenereignisse. „Allgefahren“ bedeutet jedoch nicht, dass ausnahmslos jeder Schaden versichert ist.
Welche Sachen können über eine Allgefahren-Deckung versichert sein?
Im Mittelpunkt steht zunächst das versicherte Wohngebäude. Je nach Vertragsgestaltung können außerdem mitversicherte Gebäude- und Grundstücksbestandteile sowie bestimmtes Gebäudezubehör einbezogen sein.
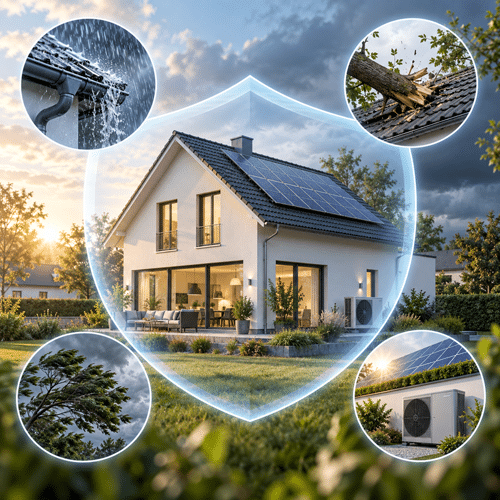
Bei modernen Wohngebäuden spielt darüber hinaus die technische Ausstattung eine immer größere Rolle. Für Anlagen der erneuerbaren Energien und für Anlagen der Haustechnik können eigene Allgefahren-Bausteine vorgesehen sein. Das kann beispielsweise für Photovoltaikanlagen, Solaranlagen, Wärmepumpen, Heizungssteuerungen oder andere fest installierte technische Anlagen relevant sein.
Welche Schäden kann eine Allgefahren-Deckung übernehmen?
Wie breit der Versicherungsschutz ausfallen kann, zeigen verschiedene typische Schadenkonstellationen. Beispielsweise kann sich Regenwasser auf einem Balkon sammeln, nicht mehr richtig ablaufen und anschließend in das Gebäude eindringen. Ein weiteres Beispiel ist ein schwerer Gegenstand, der auf eine fest eingebaute Holztreppe fällt und mehrere Stufen beschädigt.
Auch alltägliche Missgeschicke können unter entsprechenden Bedingungen relevant werden: Fällt etwa eine Tasse auf fest verlegte Küchenfliesen und zerbrechen dadurch die Fliesen, kann dies eine unvorhergesehene Beschädigung darstellen.
Weitere denkbare Fälle sind Schäden durch ein Tier, das durch eine geöffnete Terrassentür in das Wohngebäude gelangt, oder ein umfallender Fahnenmast, der das Gebäude beschädigt.
Was gilt für Photovoltaik, Wärmepumpe und Haustechnik?
Besonders interessant kann eine Allgefahren-Deckung bei Gebäuden mit umfangreicher technischer Ausstattung sein. Bei einer Photovoltaikanlage können beispielsweise elektrische Leitungen beschädigt werden. Auch Spannungsrisse an einem Solarpanel oder Schäden an einer Heizungssteuerung können je nach vereinbartem Schutz eine Rolle spielen.
Wichtig ist: Solche Schadenfälle lassen sich nicht pauschal auf jede Wohngebäudeversicherung übertragen. Manche Verträge unterscheiden ausdrücklich zwischen der Allgefahren-Deckung für das Gebäude, für Anlagen der erneuerbaren Energien und für die Haustechnik.
Was ist bei einer Allgefahren-Deckung nicht versichert?
Der Begriff „Allgefahren“ kann leicht den Eindruck vermitteln, dass es praktisch keine Ausschlüsse gibt. Das ist nicht der Fall. Typischerweise können beispielsweise Schäden durch Abnutzung und Verschleiß, allmähliche Einwirkungen wie Feuchtigkeit, Fäulnis, Rost oder Schimmel sowie bestimmte Schäden im Zusammenhang mit Wartung, Reparatur oder Umbau ausgeschlossen sein.
Auch weitere Ausschlüsse können gelten, etwa für bestimmte Naturereignisse, Grundwasser, Krieg oder Kernenergie. Zudem sind nicht automatisch alle Sachen auf dem Grundstück mitversichert. Entscheidend ist daher immer der konkrete Bedingungsumfang des jeweiligen Vertrags.
Allgefahren-Deckung und Elementarschäden sind nicht dasselbe
Eine Allgefahren-Deckung sollte nicht mit einer Elementarschadenversicherung verwechselt werden. Zu den typischen Elementargefahren gehören Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen oder Vulkanausbruch. Solche Risiken können in der Wohngebäudeversicherung über einen zusätzlichen Elementarschutz vereinbart werden.
Die Allgefahren-Deckung kann dagegen bei anderen unvorhergesehenen Ereignissen ansetzen. Gerade bei Wasserschäden ist die genaue Abgrenzung wichtig. Deshalb reicht die Feststellung „Wasser ist ins Gebäude eingedrungen“ nicht aus. Entscheidend ist die konkrete Ursache des Schadens und welche Gefahr im jeweiligen Vertrag versichert wurde.
Warum kann die Allgefahren-Deckung für moderne Gebäude interessant sein?
Wohngebäude werden technisch immer umfangreicher ausgestattet. Photovoltaikanlagen, Wärmepumpen, Stromspeicher, elektrische Steuerungen oder moderne Heizungs- und Klimaanlagen können erhebliche Werte darstellen.
Gleichzeitig entstehen Schadenmöglichkeiten, die sich nicht immer eindeutig einer klassischen Gefahr wie Feuer, Leitungswasser oder Sturm zuordnen lassen. Eine Allgefahren-Deckung kann deshalb eine sinnvolle Erweiterung einer Wohngebäudeversicherung sein.
Worauf sollte man beim Vergleich achten?
Zunächst sollte feststehen, welche Gebäudebestandteile und technischen Anlagen vorhanden sind. Anschließend ist zu prüfen, welche klassischen Gefahren bereits abgesichert sind und ob beispielsweise Elementarschäden eingeschlossen werden sollen.
Besondere Aufmerksamkeit verdienen die Definition eines unvorhergesehenen Schadens, die versicherten Sachen, die Ausschlüsse, eine eventuell vereinbarte Selbstbeteiligung sowie mögliche Entschädigungsgrenzen.
Wer seinen bestehenden Versicherungsschutz prüfen oder unterschiedliche Angebote miteinander vergleichen möchte, findet weitere Informationen auf unserer Seite zur Wohngebäudeversicherung.
Fazit: Breiter Schutz mit klaren Grenzen
Eine Allgefahren-Deckung kann den Schutz einer Wohngebäudeversicherung deutlich erweitern. Ihr wesentlicher Ansatz besteht darin, auch unvorhergesehene Beschädigungen und Zerstörungen einzubeziehen, die nicht ausschließlich den klassischen versicherten Gefahren zugeordnet werden müssen.
Trotzdem gilt: Allgefahren bedeutet nicht, dass jeder denkbare Schaden versichert ist. Ausschlüsse, nicht versicherte Sachen, Selbstbeteiligungen und die Abgrenzung zu Elementarschäden oder anderen Zusatzbausteinen bestimmen den tatsächlichen Versicherungsschutz. Maßgeblich bleiben deshalb immer der Versicherungsschein und die vereinbarten Versicherungsbedingungen.
Unser Versicherungsvergleich kann dabei helfen, Tarife mit Allgefahren-Deckung hinsichtlich Leistungen, Ausschlüssen, Selbstbeteiligungen und Entschädigungsgrenzen gezielt gegenüberzustellen.